


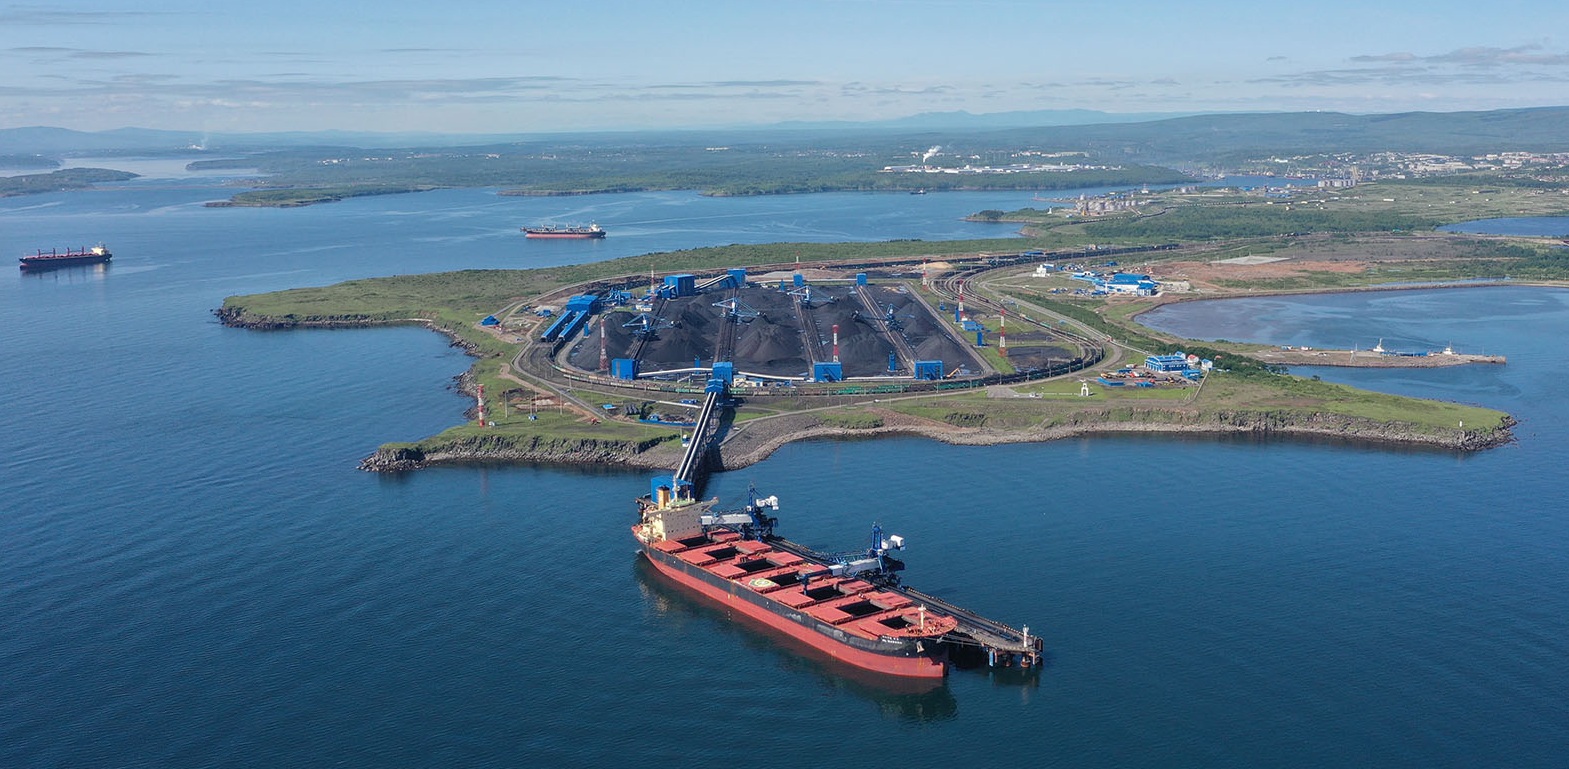
 根据PortNews掌握的数据,2026年上半年俄罗斯海港煤炭转运量增长近10%,达约1.06亿吨。其中远东港口转运量增幅最大(+18%),亚速-黑海流域增长15%,波罗的海则仅维持去年同期水平。北极流域港口煤炭转运量则下降43%。
出口煤炭发运量的增长主要体现在远东港口,这与该方向运输仍保持正收益有关。但总体而言,煤炭行业财务指标下滑,亏损企业数量增加。
尽管上半年煤炭总产量下降,但炼焦煤产量同比增长3.5%,而炼焦煤是主要出口煤种。同时,6月(同比增长7.4%)和5月(同比增长6.3%)煤炭总产量出现回升。
关于煤炭出口增长的原因
出口增长的原因具有临时性和市场性。首先,霍尔木兹海峡危机导致卡塔尔和阿联酋的天然气供应暂停,进而推动亚洲国家在发电领域对煤炭的需求,以替代天然气。
其次,中国山西省在5月发生重大事故,导致炼焦煤产量下降,这可能刺激了俄罗斯出口的增长。
 全球煤炭供需平衡
从全球煤炭价格动态图来看,有两个峰值:第一个出现在中东冲突爆发后,第二个紧随山西事故,价格最高触及151.75美元/吨。此后价格回落,目前约为127-128美元/吨,基本回吐了中国因素带来的涨幅。预计一旦霍尔木兹海峡问题得到解决,价格将回归2025年水平,即约100-115美元/吨。
专家认为,2026年第二季度出现的小幅市场改善只是暂时喘息,并不能解决煤炭行业的战略问题。中国暂停的煤矿已恢复生产,长期来看(约五年内)两大趋势将占主导:中国发电总量将首先依靠可再生能源满足;电力行业对煤炭的需求总体将停滞。
印度仍将是一个重要的煤炭大市场,但不仅俄罗斯,美国和澳大利亚的供应商也将争夺该市场。
不排除未来将讨论通过中国港口中转,从蒙古向印度供应炼焦煤的可能性。
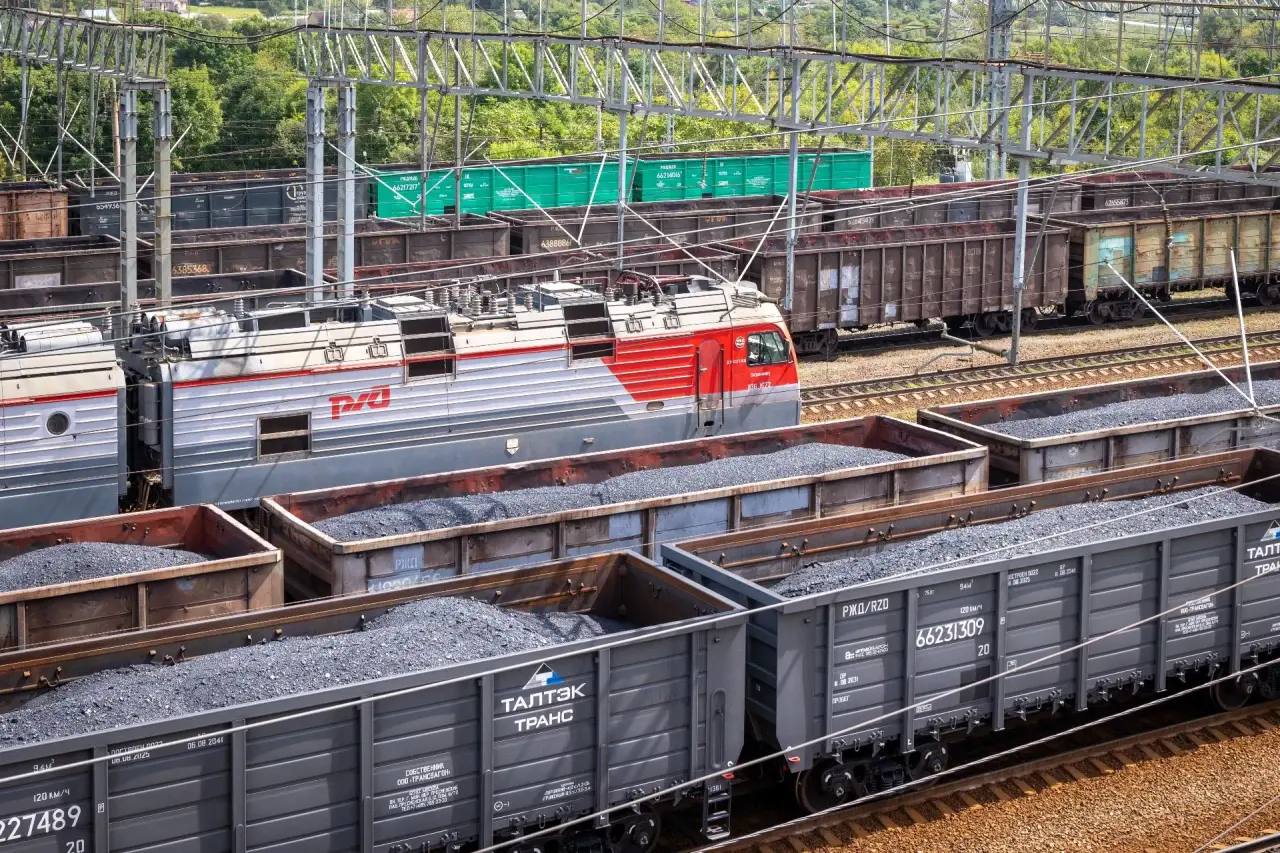 俄罗斯出口前景
俄罗斯铁路东部铁路干线的基础设施状况正在改善,这促进了远东港口煤炭发运量的增长,并屡创纪录。例如,“奥斯特拉”煤炭码头(瓦尼诺)2026年前7个月货运量增长36%,达1410万吨。
然而,现在谈俄罗斯煤炭出口增长还为时尚早——更准确的说是恢复性增长。但尚未达到2023年的水平。总体趋势不变:能够生存下来的将是那些以最低物流成本向东方向供应冶金煤的企业。