


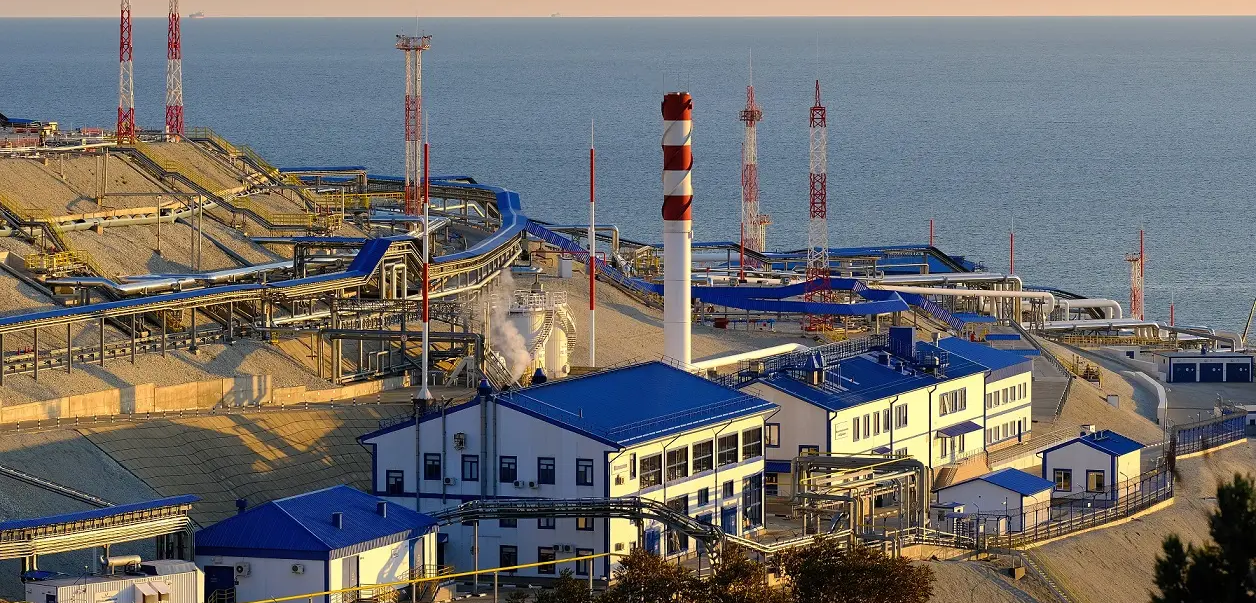
 尽管面临各种制裁,2025年前11个月,俄罗斯的海上石油出口仍显示出超过2%的增长,达到近2.52亿吨。因此,在港口总吞吐量整体下降的背景下,石油成为海运港口吞吐量增长的主要驱动力之一。
出口增长首先与OPEC+放宽产量限制有关。回顾来看,该联盟从4月份开始逐步恢复生产配额,并在年内完全抵消了之前的减产。这使得俄罗斯和哈萨克斯坦得以在下半年提高产量,从而对俄罗斯港口的石油出口量产生了积极影响。
然而,美国的最新制裁并非没有影响:11月份俄罗斯海上石油出口下降了17%,降至每日334万桶,而前一个月为每日401万桶(根据S&P Global Platts的数据)。与此同时,对中国的海上石油供应下降了25%(降至每日80.4万桶),而对印度的供应则减少了一半以上,降至每日79.1万桶,而2025年10月为每日182万桶。埃及成为俄罗斯石油的最大进口国,其采购量达到每日88万桶。
2025年11月的数据显示,在两家最大的俄罗斯石油公司被列入SDN黑名单后,出现了首次“制裁后”冲击。由于风险增加,传统进口国减少了原油采购,而出口商则重新调整了供应方向。2025年12月,出口很可能出现部分企稳,但12月的统计数据仍不会非常具有代表性——未来地缘政治将扮演关键角色。
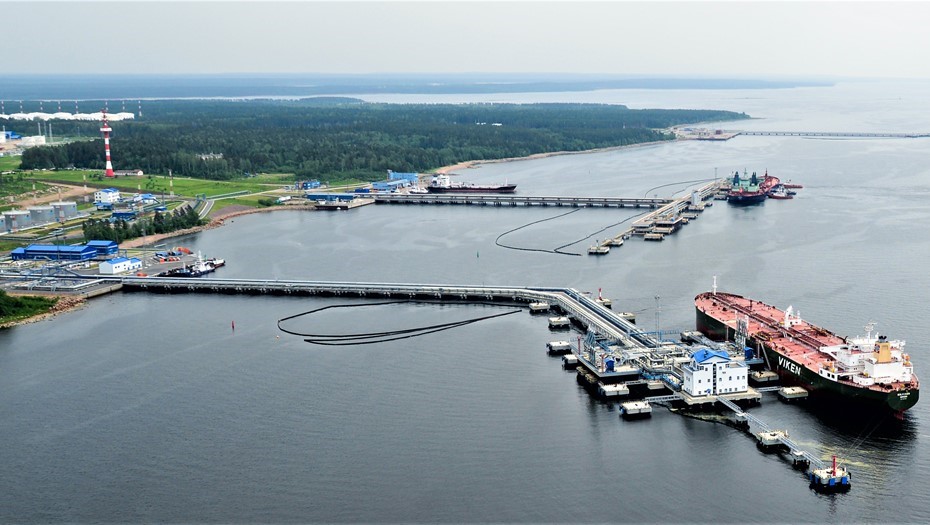 如果2026年制裁有所放松,那么当前石油出口减少和寻找新供应方向的问题很可能不会长期持续。
此外,随着产量的恢复,预计2026年海运港口的石油出口将进一步增长。专家预测2026年的石油产量为5.25-5.30亿吨,而2025年约为5.15亿吨。这同样主要归因于欧佩克+协议框架内的限制放宽,以及出口对新制裁的高度韧性。
石油产品的情况则更为复杂。2025年前11个月,俄罗斯海运港口的石油产品吞吐量下降了7.4%,降至1.108亿吨。减少的主要原因是国内市场面临困难——供应短缺问题时有发生。
2025年,由于国内市场危机,石油产品出口下降。对俄罗斯炼油厂的多次袭击降低了俄罗斯的原油加工量。在此背景下,自8月起实施了汽油出口禁令,并对非生产商实行了柴油出口禁令。同时,即使是生产商也不得不因产量下降而减少柴油及其他石油产品的出口。
在基本情景下,专家预计2026年不会重演此类危机,这将使石油产品的生产量得以恢复。随之而来的可能是逐步取消出口限制并恢复石油产品的出口量。
土耳其仍是俄罗斯石油产品的最大进口国(每日45.5万桶)。对埃及的供应几乎增加了两倍(从2025年10月的每日13.9万桶增至11月的每日40.6万桶),而对“未知目的地”的供应则增加了六倍(从每日3.4万桶增至每日23.8万桶)。
值得注意的是,石油产品市场的状况还存在物流困难,在过去一年中经常导致船用燃料短缺。远东水域受此影响尤为严重,其他水域的港口也记录了短缺情况。