


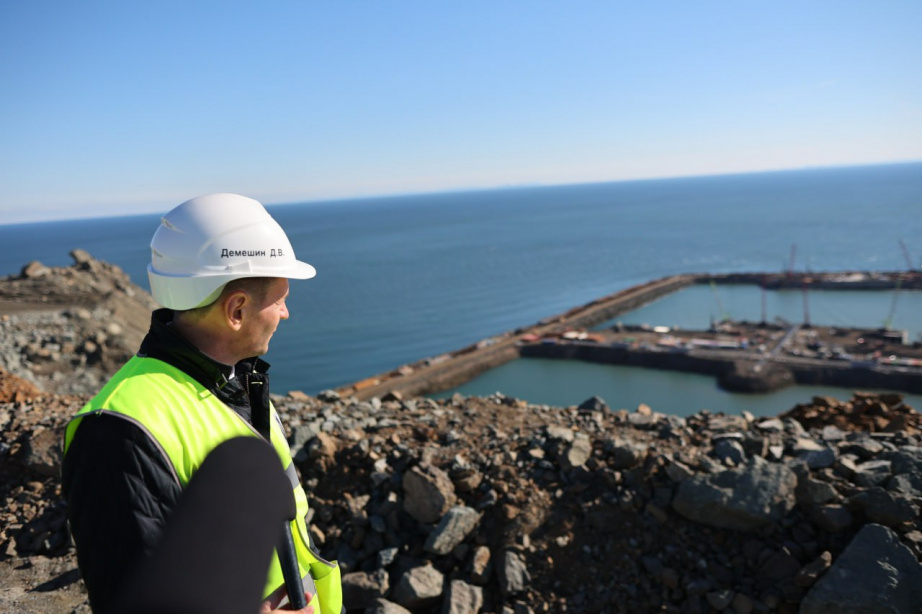
 尽管2025年前十个月俄罗斯海港货物吞吐量下降了1.5%,至7.326亿吨,但其总吞吐能力却增加了1850万吨。根据俄罗斯交通运输部的数据,今年埃尔加港煤炭码头的年吞吐能力新增1500万吨,拉夫纳煤炭码头年吞吐能力新增250万吨,而乌特拉马尔矿物肥料码头的年吞吐能力增加了100万吨。
值得注意的是,新增产能主要来自煤炭码头,而煤炭出口前景并不容乐观。不过,以埃尔加港(哈巴罗夫斯克边疆区)为例,该港口的发展态势良好。这主要得益于其出口的是冶金煤(其出口前景远优于动力煤),同时还有直达矿区的专用铁路线作为支撑。
而位于摩尔曼斯克地区、预计年吞吐量达1800万吨的拉夫纳煤炭码头,情况则更为复杂。该项目构思于多年前,当时的市场和经济环境与现在截然不同。当时俄罗斯煤炭尚能供应欧洲市场且需求旺盛。如今,向西寻找同等规模的供应渠道已非易事。为收回项目成本(这不仅包括码头建设,还涉及通往左岸的铁路铺设及桥梁工程),势必要设定较高的中转费用,但在当前煤炭行业的整体形势下,几乎没有企业能够承担这样的成本压力。
至于化肥及乌斯特-卢加港(列宁格勒州)的乌特拉马尔码头,矿物肥料市场正处于上升通道,且因全球人口增长与集约化农业等根本性驱动因素,长期前景向好。而俄罗斯历史上恰恰缺乏此类货物的专业化处理设施。
值得一提的是,乌斯特-卢加港还有另一个矿物肥料转运项目——法沃尔港码头。该码头用于干散矿物肥料的基础设施已建成80%,计划于2026年7月首次发运出口货物。
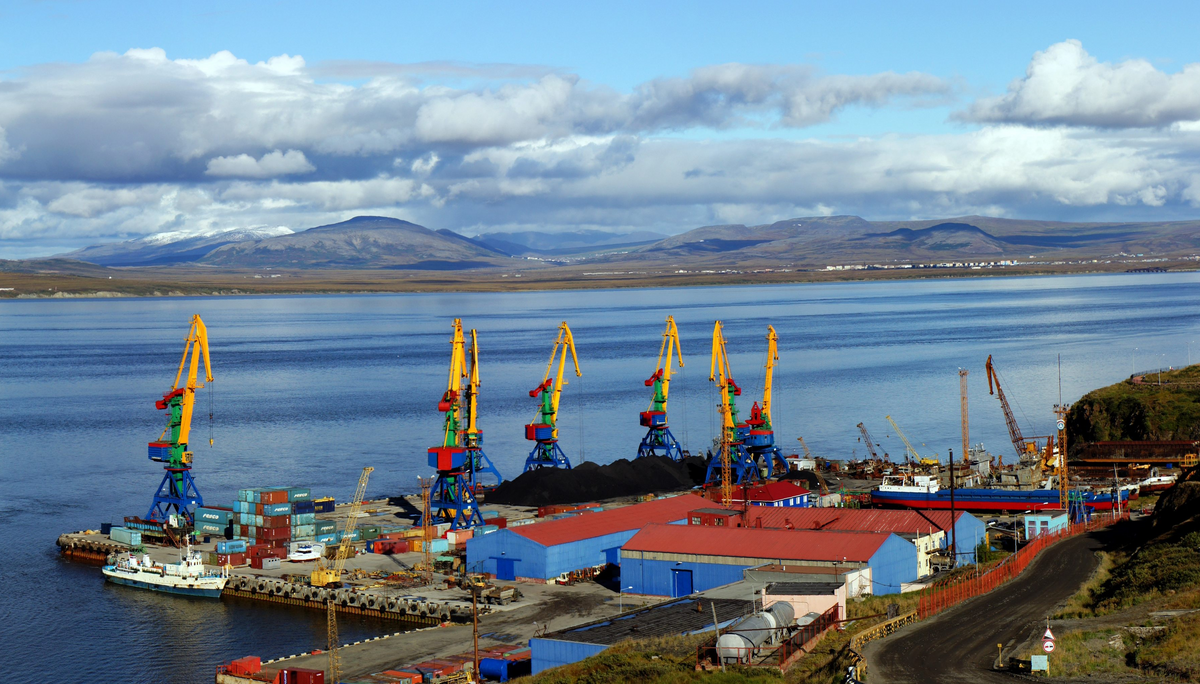 在北极港口建设方面,需重点发展液化天然气转运设施、作为“东方石油”项目组成部分的石油码头,以及摩尔曼斯克港的铁路到港高需求货物处理基础设施。
位于北冰洋流域的阿纳德尔海港需替代别林戈夫斯基的煤炭码头(该地因水深不足,煤炭须通过驳船在锚地装载,效率低下且存在安全隐患)。
在开拓俄罗斯货物通往"大南方"新市场的运输通道时,采用大吨位船舶的经济性显而易见。从摩尔曼斯克到巴西、南非、印度和中国港口的距离测算显示,相比波罗的海港口航线仅增加1-4%的航程,而后者在冬季需要破冰船护航,且俄罗斯船舶在丹麦海峡通航受限。
由此可见,尽管货物吞吐量有所下滑,但俄罗斯港口仍需在特定领域和货种方面提高处理能力。这一过程必须与铁路、内河水运(目前已规划发展多式联运枢纽)等其他运输方式协同推进。
预计到2030年,俄罗斯海港总吞吐能力将达到2.254亿吨。去年,其海港年吞吐能力已达到14亿吨的历史峰值。